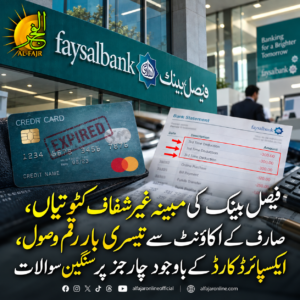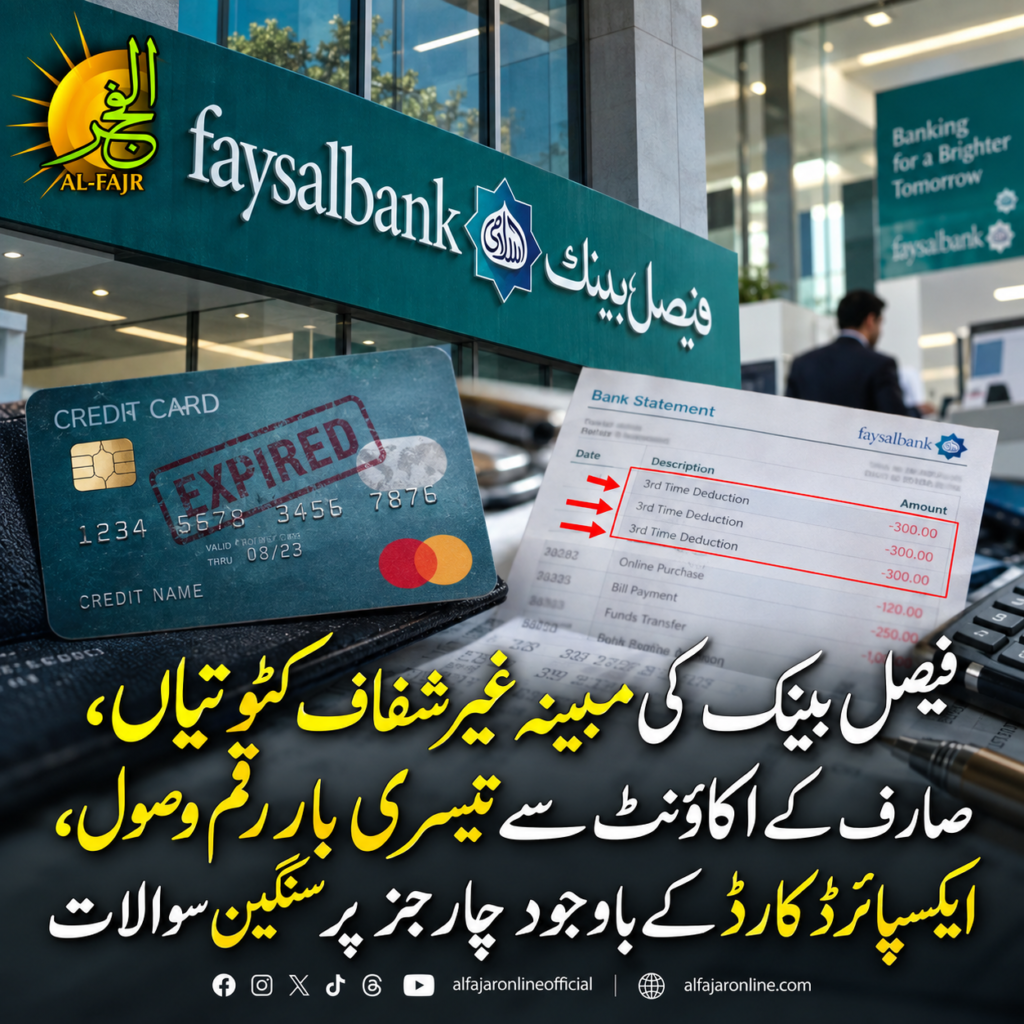
ہیلپ لائن پر کارڈ کا کوئی فعال ریکارڈ نہ ہونے کی تصدیق، پھر ڈیبٹ کارڈ چارجز کس بنیاد پر؟ صارف کا اسٹیٹمنٹ اور ایکسپائرڈ کارڈ بطور ثبوت موجود، اعلیٰ حکام سے تحقیقات کا مطالبہ
کوئٹہ(الفجرآن لائن/اسرار کھیتران ) فیصل بینک کے ایک صارف کے اکاؤنٹ سے ڈیبٹ کارڈ، ایس ایم ایس الرٹس اور دیگر بینکنگ چارجز کی مد میں بار بار رقم وصول کیے جانے کے معاملے نے بینکنگ نظام میں صارفین کے حقوق اور چارجز کی شفافیت پر سنگین سوالات اٹھا دیے ہیں۔ متاثرہ صارف کے مطابق اس کے اکاؤنٹ سے تیسری مرتبہ رقم وصول کی گئی جبکہ جس ڈیبٹ کارڈ کے چارجز کا حوالہ دیا جا رہا ہے وہ پہلے ہی ایکسپائر ہو چکا ہے اور اصل ایکسپائرڈ کارڈ بھی صارف کے پاس موجود ہے۔
متاثرہ صارف نے بتایا کہ معاملے کی وضاحت کے لیے فیصل بینک کی ہیلپ لائن سے رابطہ کیا گیا تو بینک کے نمائندے کی جانب سے بتایا گیا کہ کارڈ ایکسپائر ہونے کے بعد کوئی کارڈ فعال نہیں ہے اور اس حوالے سے کوئی فعال کارڈ ریکارڈ بھی موجود نہیں۔ صارف کا کہنا ہے کہ اگر بینک کے اپنے ریکارڈ کے مطابق کارڈ ایکسپائر ہونے کے بعد کوئی فعال کارڈ موجود نہیں تھا تو پھر اس کے نام پر ڈیبٹ کارڈ چارجز کیوں عائد کیے جاتے رہے؟
صارف کے مطابق اس کے پاس ایکسپائرڈ ڈیبٹ کارڈ اور بینک کی مکمل اسٹیٹمنٹ موجود ہے، جس میں اکاؤنٹ سے ہونے والی کٹوتیوں کا ریکارڈ دیکھا جا سکتا ہے۔ صارف کا کہنا ہے کہ معاملہ اب محض کسی ایک معمولی بینک چارج کا نہیں رہا بلکہ یہ سوال پیدا ہو گیا ہے کہ ایک ایسے کارڈ کے نام پر مسلسل چارجز کس بنیاد پر وصول کیے گئے جس کے بارے میں بینک کی ہیلپ لائن خود بتا رہی ہے کہ وہ فعال نہیں تھا۔
مزید تشویشناک امر یہ ہے کہ صارف کے مطابق مذکورہ اکاؤنٹ طویل عرصے سے استعمال نہیں ہو رہا تھا، اس کے باوجود SMS Alert اور دیگر سروس چارجز عائد ہوتے رہے۔ صارف نے سوال اٹھایا ہے کہ اگر اکاؤنٹ استعمال نہیں ہو رہا تھا اور متعلقہ کارڈ بھی ایکسپائر ہو چکا تھا تو SMS سروس اور دیگر چارجز کس بنیاد پر جاری رکھے گئے؟
اس معاملے پر صارف نے فیصل بینک میں باقاعدہ شکایت C0807260633 بھی درج کرائی۔ بینک کے Complaint Management Unit نے اپنے جواب میں مؤقف اختیار کیا کہ ڈیبٹ کارڈ چارجز بینک کے Schedule of Charges (SOC) کے مطابق عائد کیے گئے تھے اور اکاؤنٹ میں اس وقت رقم موجود نہ ہونے کے باعث چارجز بقایا رہ گئے تھے، بعد ازاں فعال اکاؤنٹ میں رقم دستیاب ہونے پر اندرونی منتقلی کے ذریعے بقایا رقم وصول کر لی گئی۔
تاہم صارف نے بینک کے اس جواب پر شدید تحفظات کا اظہار کرتے ہوئے کہا ہے کہ صرف Terms & Conditions کا عمومی حوالہ دینا کافی نہیں۔ بینک کو واضح کرنا ہوگا کہ اس کے اکاؤنٹ سے تیسری مرتبہ وصول کی جانے والی رقم کس مخصوص چارج کی مد میں تھی، یہ چارج کس مدت کا تھا، پہلے کتنی رقم وصول کی جا چکی تھی اور ہر کٹوتی کے لیے کون سا Schedule of Charges نافذ تھا۔
صارف نے فیصل بینک سے مطالبہ کیا ہے کہ اسے درج ذیل معلومات تحریری طور پر فراہم کی جائیں:
ڈیبٹ کارڈ کی activation اور expiry کا مکمل ریکارڈ؛
کارڈ ایکسپائر ہونے کے بعد عائد کیے گئے ہر چارج کی تاریخ اور رقم؛
SMS Alert اور دیگر سروس چارجز کی مکمل تفصیل؛
ہر کٹوتی کے لیے متعلقہ Schedule of Charges؛
وہ مخصوص Terms & Conditions جس کے تحت فعال اکاؤنٹ سے دوسرے اکاؤنٹ کے مبینہ واجبات کی رقم منتقل کی گئی؛
اور سب سے اہم، تیسری مرتبہ رقم وصول کرنے کی مکمل حسابی تفصیل۔
متاثرہ صارف نے اسٹیٹ بینک آف پاکستان، بینکنگ محتسب پاکستان اور دیگر متعلقہ اعلیٰ حکام سے مطالبہ کیا ہے کہ معاملے کا نوٹس لیتے ہوئے فیصل بینک سے مکمل ریکارڈ طلب کیا جائے اور تمام کٹوتیوں کی شفاف جانچ کی جائے، تاکہ یہ واضح ہو سکے کہ مذکورہ چارجز کس بنیاد پر عائد اور وصول کیے گئے۔
صارف نے دیگر بینک صارفین کو بھی مشورہ دیا ہے کہ وہ اپنے اکاؤنٹس کی بینک اسٹیٹمنٹس، ڈیبٹ کارڈ کی حیثیت، SMS/سروس چارجز اور اندرونی فنڈ ٹرانسفرز باقاعدگی سے چیک کریں اور کسی بھی غیر واضح کٹوتی کی صورت میں بینک سے زبانی وضاحت کے بجائے تحریری تفصیل اور متعلقہ ریکارڈ طلب کریں۔
یہ معاملہ اس لیے بھی اہم ہے کہ بینک کے تحریری جواب میں ایک طرف چارجز کو شرائط و ضوابط کے مطابق قرار دیا گیا ہے، جبکہ صارف کا کہنا ہے کہ بینک کی ہیلپ لائن سے اسے کارڈ کے ایکسپائر ہونے کے بعد کسی فعال کارڈ اور فعال ریکارڈ کی موجودگی سے انکار کیا گیا۔ اس تضاد کی مکمل وضاحت صرف متعلقہ بینک ریکارڈ سامنے آنے کے بعد ہی ممکن ہے۔
متاثرہ صارف کا کہنا ہے کہ وہ اپنی اصل بینک اسٹیٹمنٹ اور ایکسپائرڈ ڈیبٹ کارڈ کے ذریعے معاملے کے حقائق متعلقہ حکام کے سامنے رکھنے کے لیے تیار ہے اور مطالبہ کرتا ہے کہ صارف کے اکاؤنٹ سے ہونے والی تمام کٹوتیوں کا مکمل فرانزک/ریکارڈ پر مبنی جائزہ لیا جائے اور اگر کسی کٹوتی کی بنیاد درست ثابت نہ ہو تو صارف کو رقم واپس کی جائے۔
صارف کا کہنا ہے کہ سوال صرف اس کی رقم کا نہیں بلکہ بینک کے تمام صارفین کے حقوق، شفاف بینکاری اور اکاؤنٹس سے ہونے والی کٹوتیوں کی جواب دہی کا ہے۔